vnpy--vnpy
 wehub-resource-sync
440 行
13 KiB
Markdown
440 行
13 KiB
Markdown
# ScriptTrader - 脚本策略交易模块
|
||
|
||
## 功能简介
|
||
|
||
ScriptTrader是用于**脚本策略交易**的功能模块,提供了交互式的量化分析和程序化交易功能,又提供以整个策略连续运行的脚本策略功能。
|
||
|
||
故其可视为直接利用Python对交易客户端进行操作。它与CTA策略模块的区别在于:
|
||
|
||
- 突破了单交易所,单标的的限制;
|
||
- 可以较方便的实现如股指期货和一篮子股票之间的对冲策略、跨品种套利、股票市场扫描自动化选股等功能。
|
||
|
||
## 加载启动
|
||
|
||
### VeighNa Station加载
|
||
|
||
启动登录VeighNa Station后,点击【交易】按钮,在配置对话框中的【应用模块】栏勾选【ScriptTrader】。
|
||
|
||
### 脚本加载
|
||
|
||
在启动脚本中添加如下代码:
|
||
|
||
```python3
|
||
# 写在顶部
|
||
from vnpy_scripttrader import ScriptTraderApp
|
||
|
||
# 写在创建main_engine对象后
|
||
main_engine.add_app(ScriptTraderApp)
|
||
```
|
||
|
||
## 启动模块
|
||
|
||
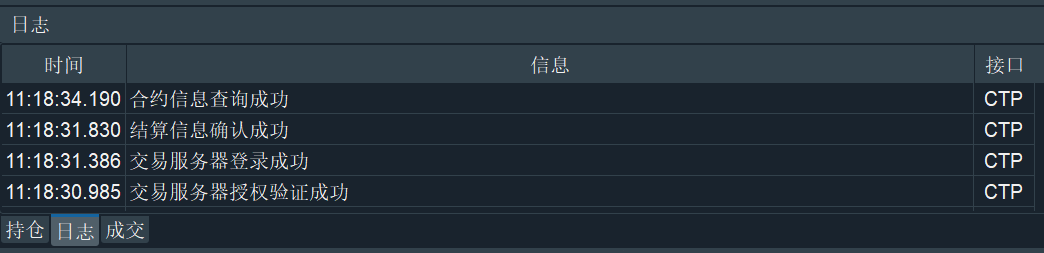
在启动模块之前,请先连接交易接口(连接方法详见基本使用篇的连接接口部分)。看到VeighNa Trader主界面【日志】栏输出“合约信息查询成功”之后再启动模块,如下图所示:
|
||
|
||
|
||
|
||
请注意,IB接口因为登录时无法自动获取所有的合约信息,只有在用户手动订阅行情时才能获取。因此需要在主界面上先行手动订阅合约行情,再启动模块。
|
||
|
||
成功连接交易接口后,在菜单栏中点击【功能】-> 【脚本策略】,或者点击左侧按钮栏的图标:
|
||
|
||

|
||
|
||
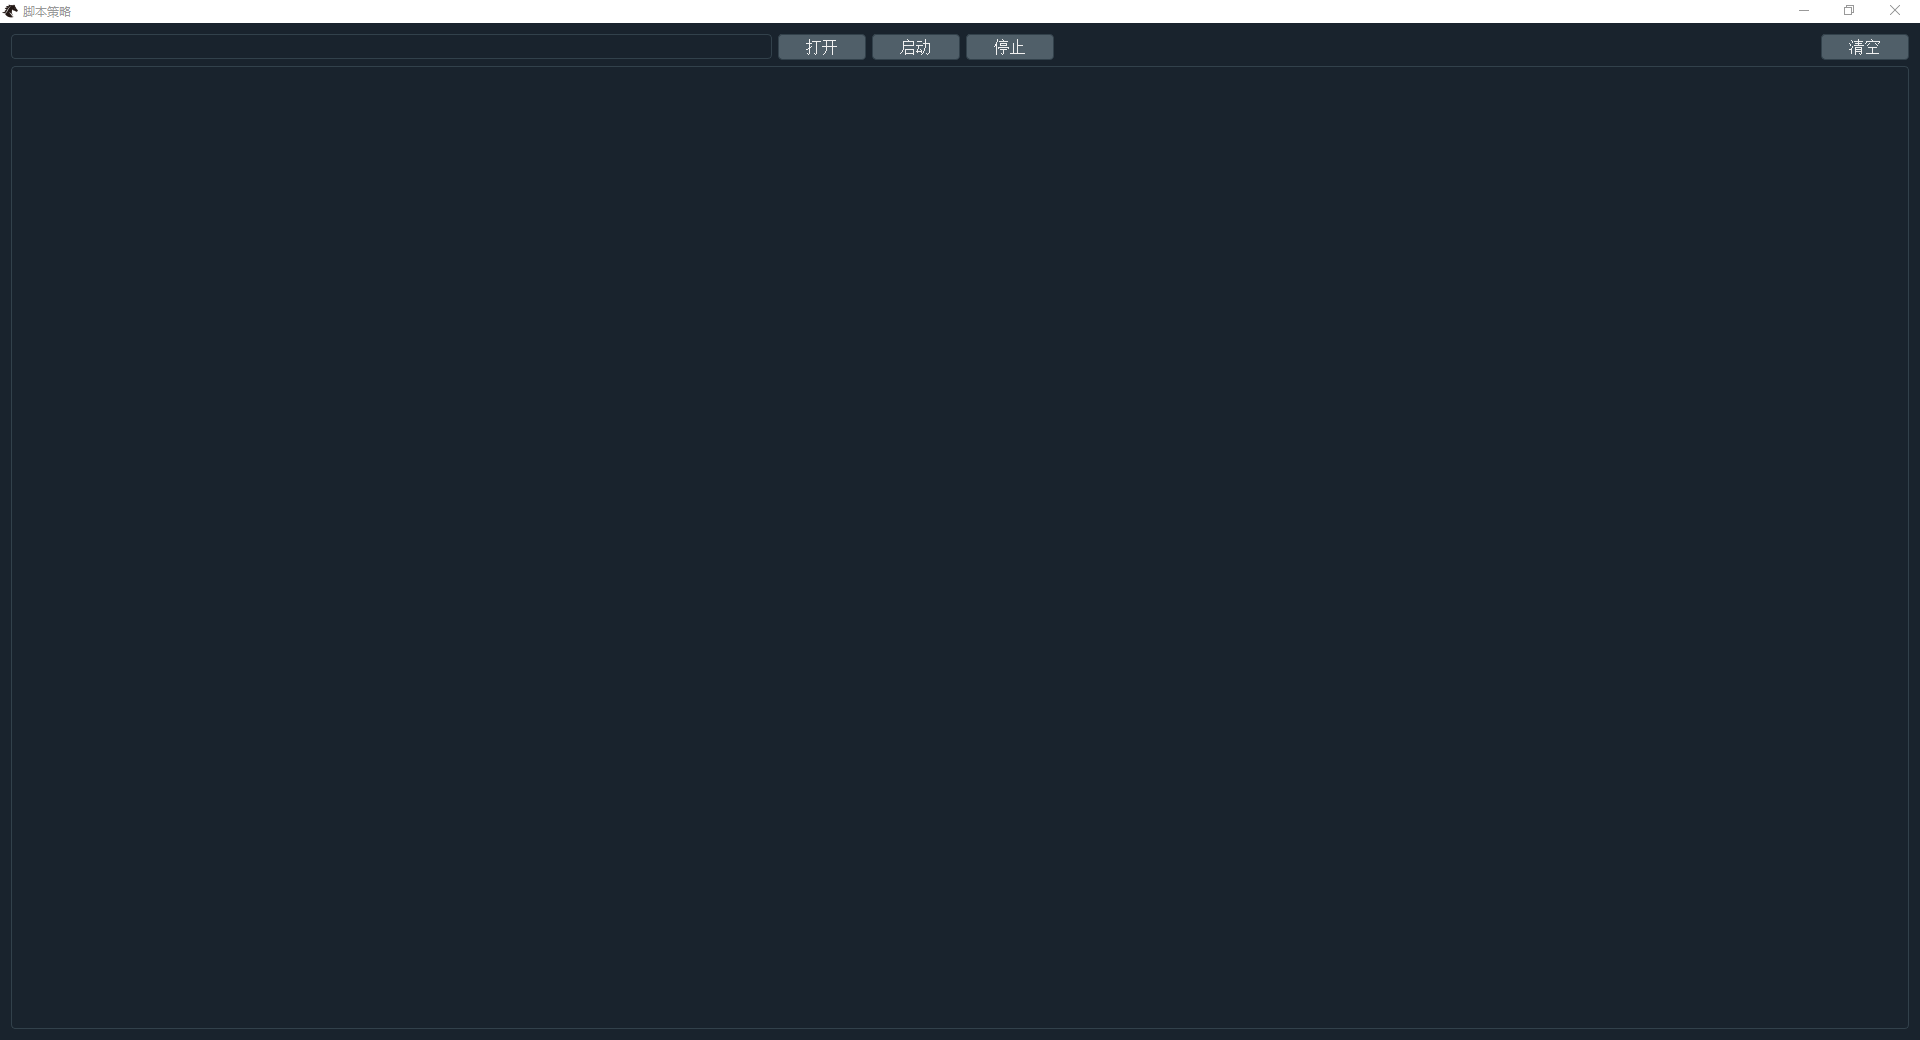
即可进入脚本交易模块的UI界面,如下图所示:
|
||
|
||
|
||
|
||
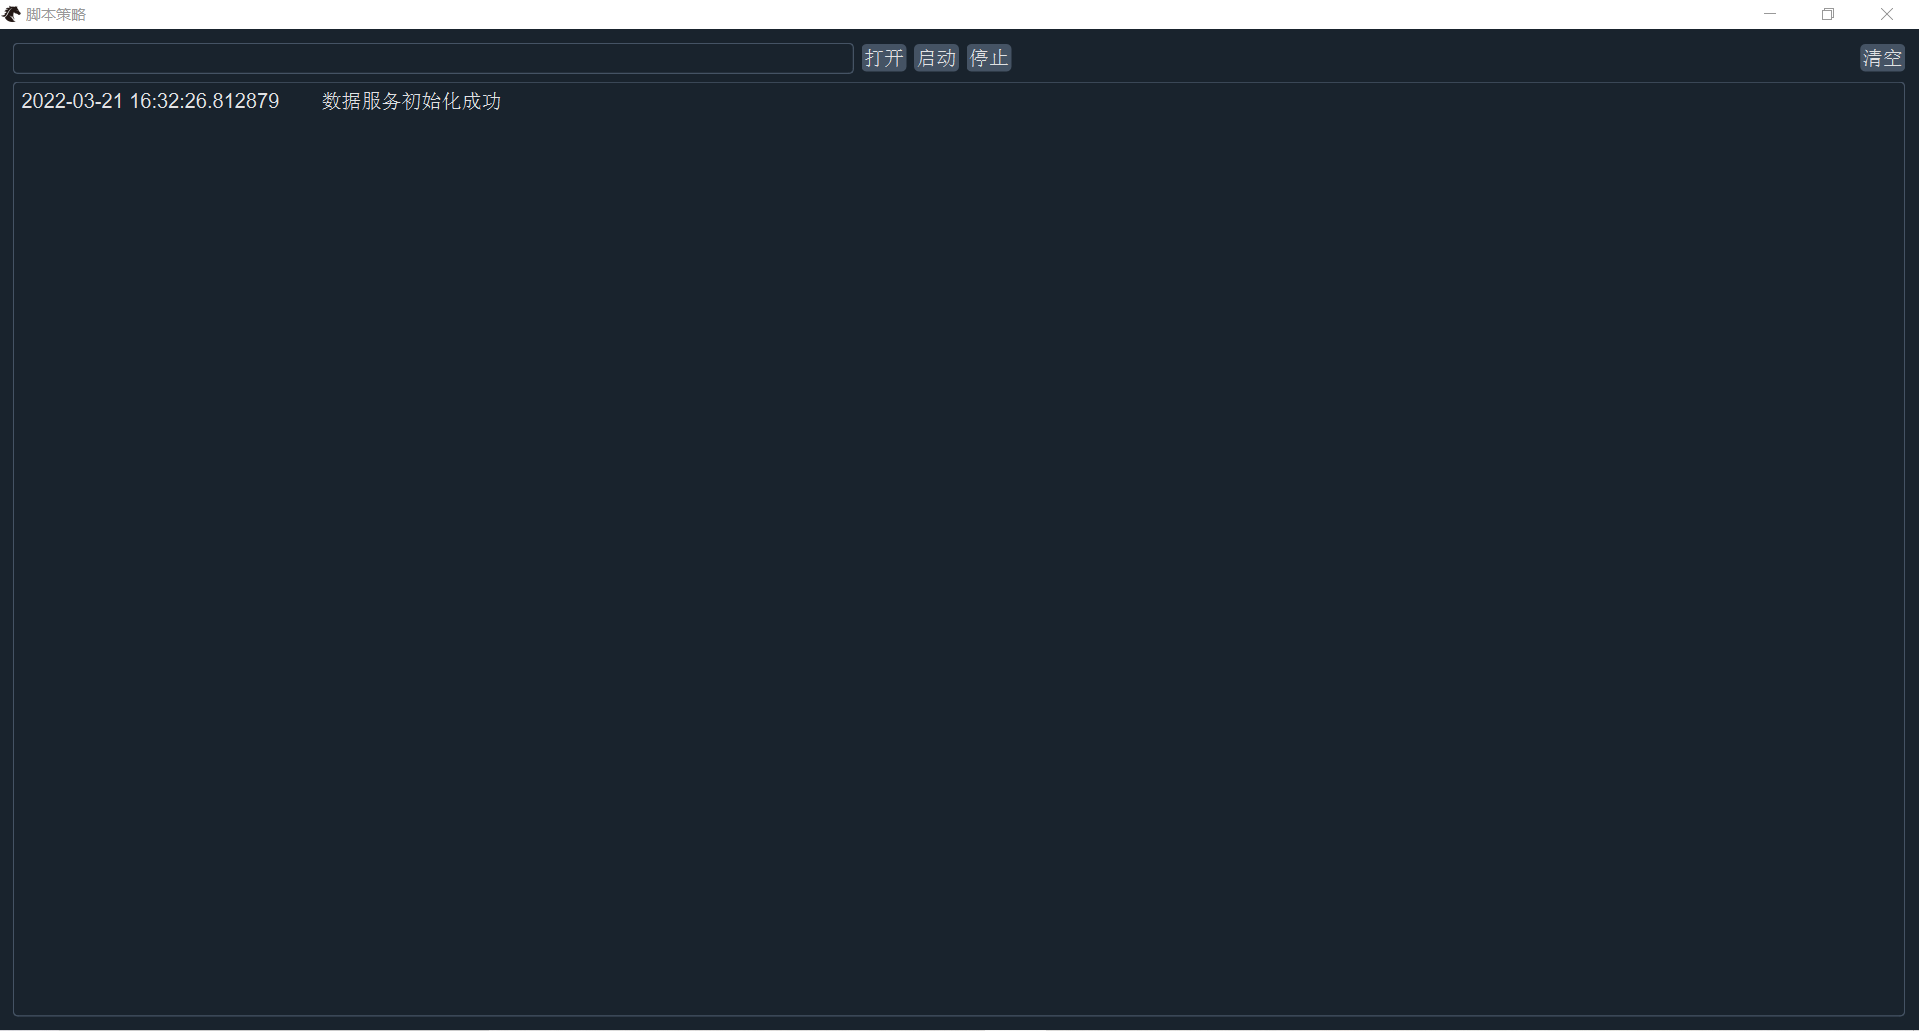
如果配置了数据服务(配置方法详见基本使用篇的全局配置部分),打开脚本交易模块时会自动执行数据服务登录初始化。若成功登录,则会输出“数据服务初始化成功”的日志,如下图所示:
|
||
|
||
|
||
|
||
用户可以通过UI界面使用以下功能:
|
||
|
||
### 启动
|
||
|
||
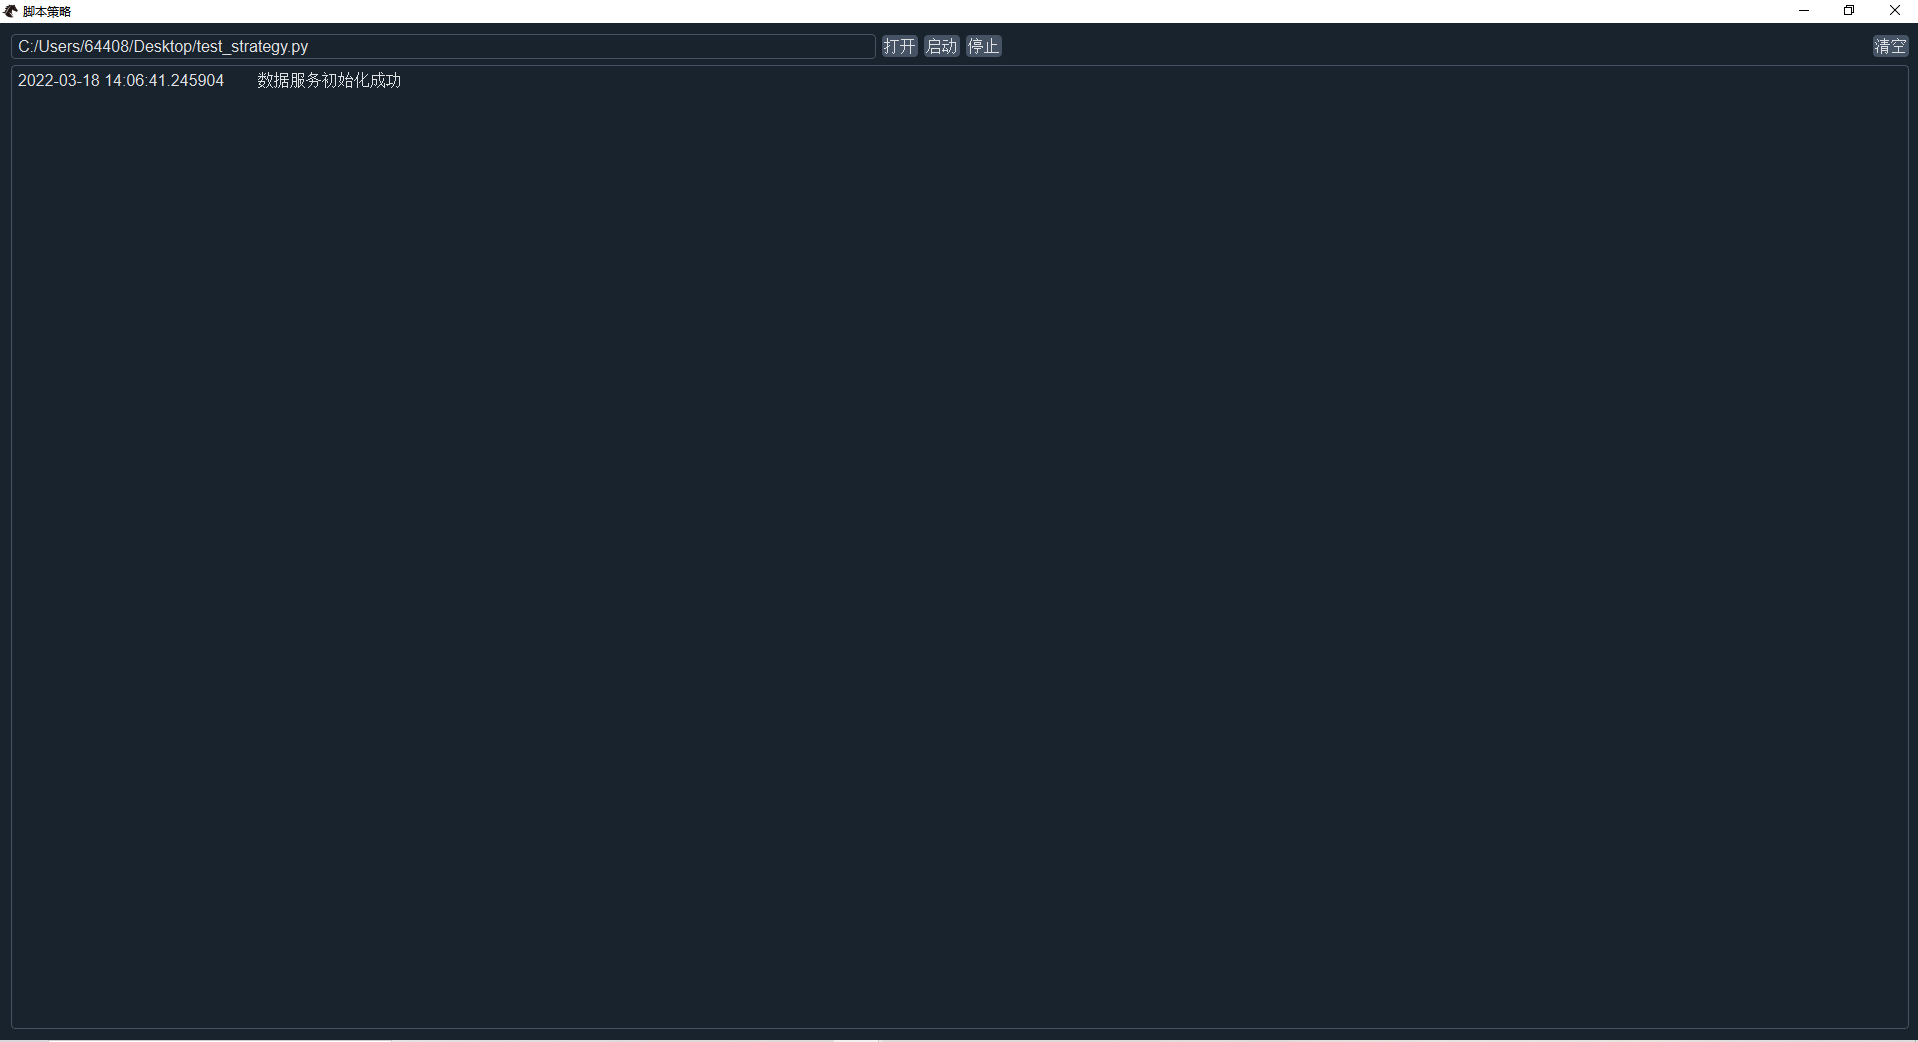
脚本策略需要事先编写好脚本策略文件,如test_strategy.py(脚本策略模板可参考[**脚本策略**](#jump)部分),因此点击【打开】按钮后需要用户指定该脚本策略文件的路径,如下图所示:
|
||
|
||
|
||
|
||
打开脚本策略之后,点击【启动】按钮则会启动脚本策略,并在下方界面输出相关信息,如下图所示:
|
||
|
||
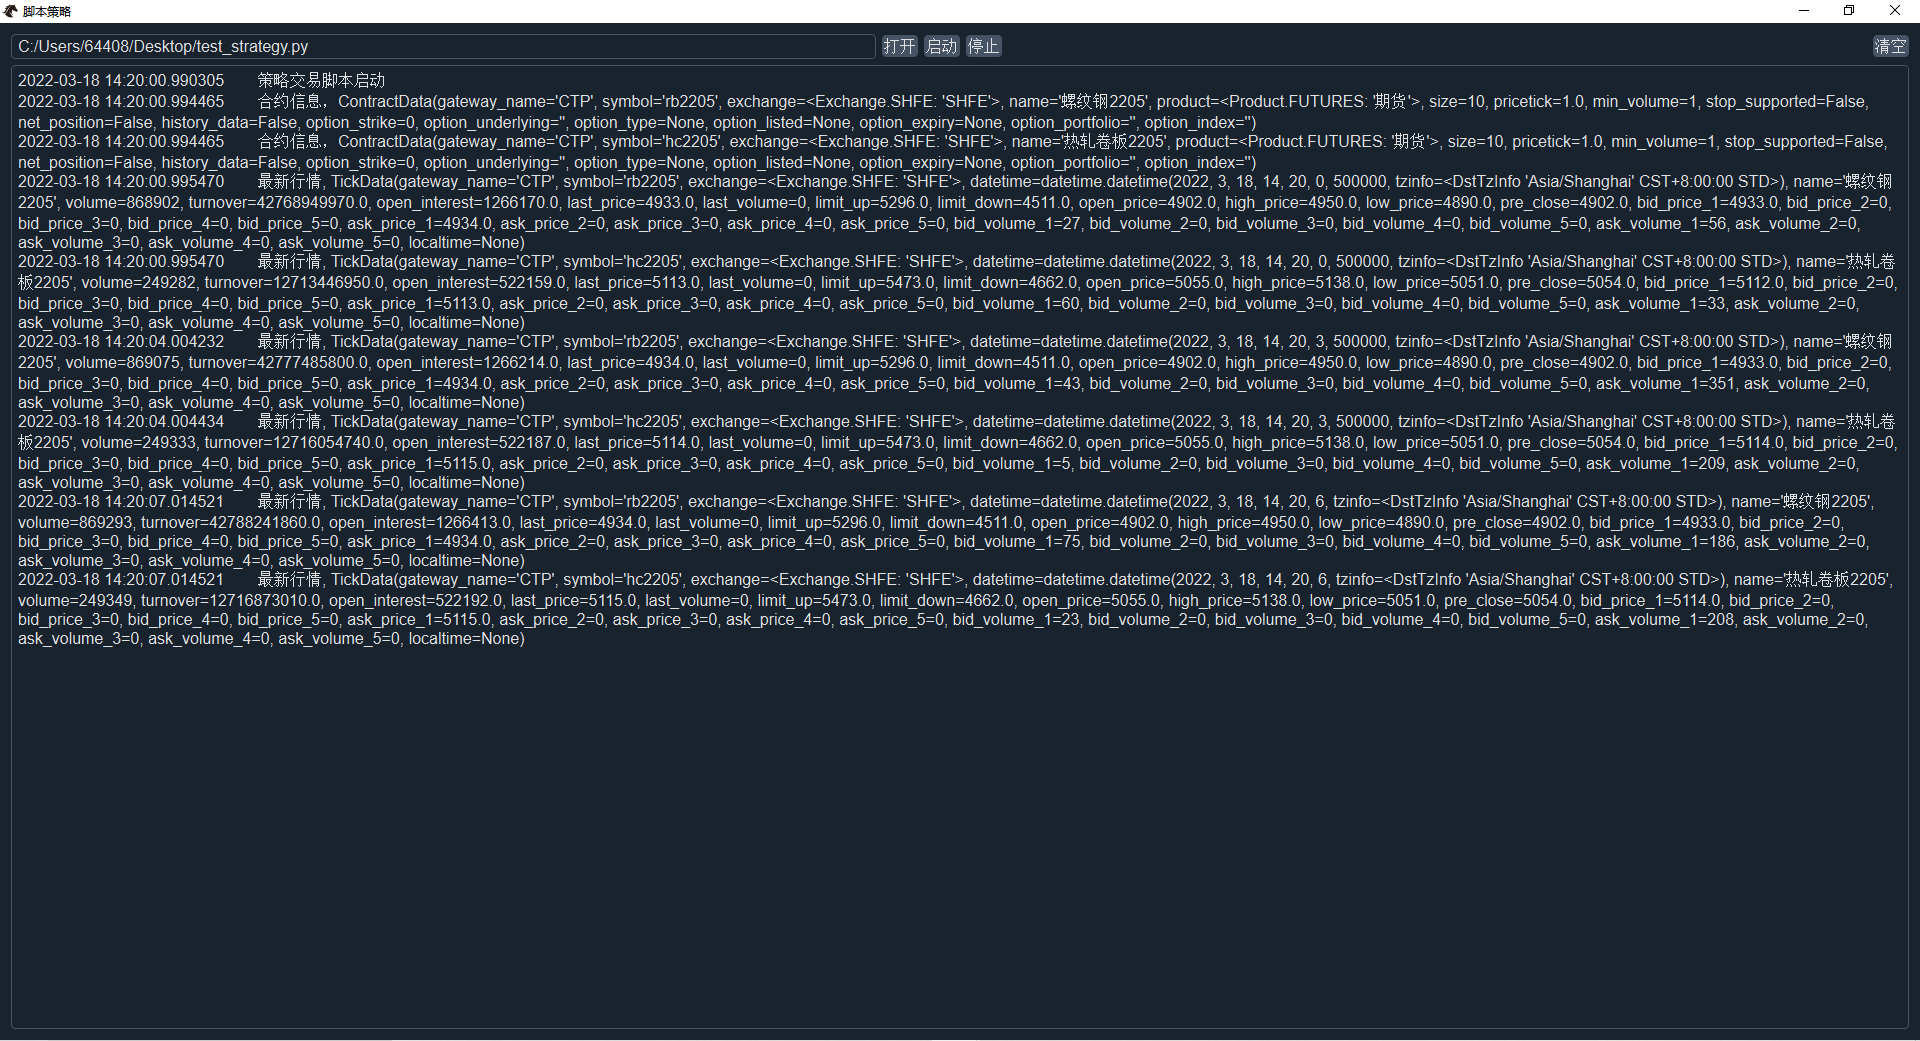
|
||
|
||
### 停止
|
||
|
||
如果想停止脚本策略,直接点击【停止】按钮,之后策略会停止,通知会在下方界面输出“策略交易脚本停止”的日志,如下图所示:
|
||
|
||
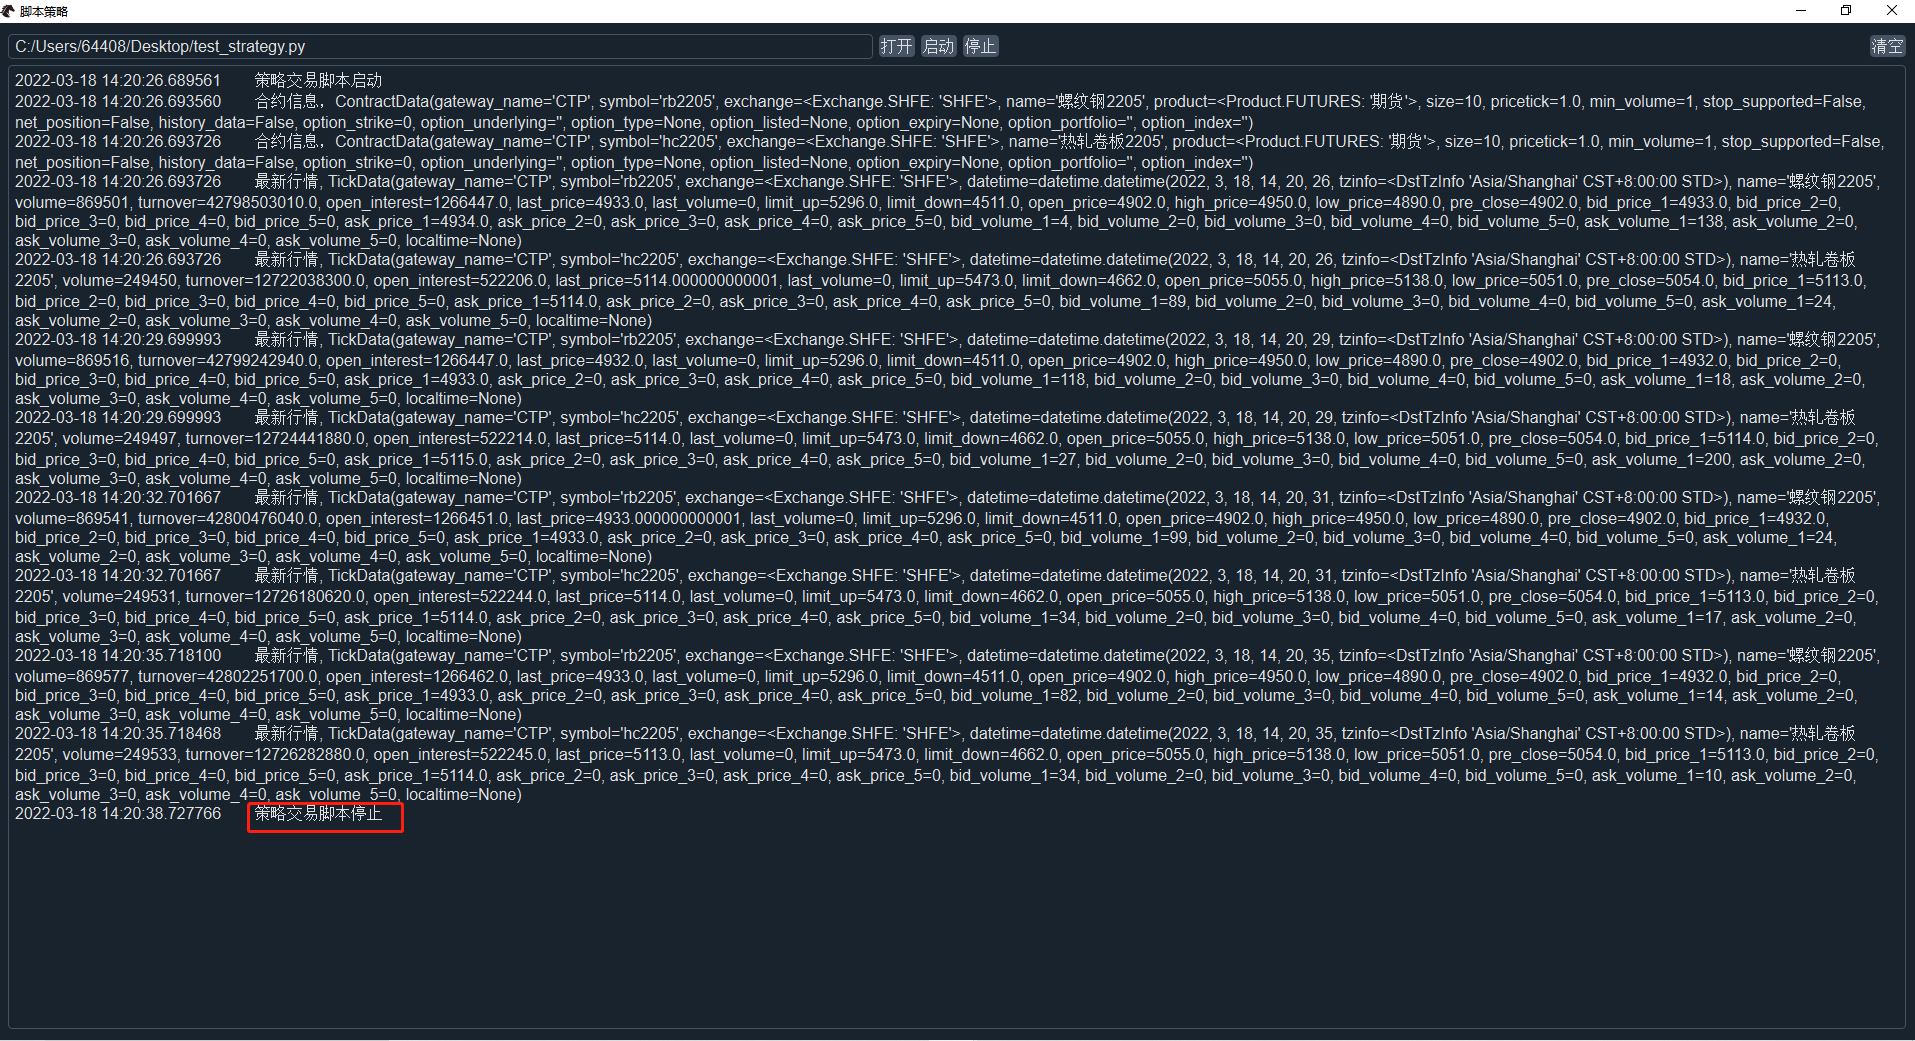
|
||
|
||
### 清空
|
||
|
||
如果觉得下方显示界面的信息太多,或者想开启新的脚本策略,可以点击【清空】按钮,这时下方的所有信息就会被清空,如下图所示:
|
||
|
||
|
||
|
||
|
||
## 脚本策略模板
|
||
|
||
<span id="jump">
|
||
|
||
脚本策略文件编写需要遵循一定格式,下面提供使用模板,其作用为:
|
||
|
||
- 订阅两个品种的行情;
|
||
- 打印合约信息;
|
||
- 每隔3秒获取最新行情。
|
||
|
||
```python3
|
||
from time import sleep
|
||
from vnpy_scripttrader import ScriptEngine
|
||
|
||
def run(engine: ScriptEngine):
|
||
""""""
|
||
vt_symbols = ["sc2209.INE", "sc2203.INE"]
|
||
|
||
# 订阅行情
|
||
engine.subscribe(vt_symbols)
|
||
|
||
# 获取合约信息
|
||
for vt_symbol in vt_symbols:
|
||
contract = engine.get_contract(vt_symbol)
|
||
msg = f"合约信息,{contract}"
|
||
engine.write_log(msg)
|
||
|
||
# 持续运行,使用strategy_active来判断是否要退出程序
|
||
while engine.strategy_active:
|
||
# 轮询获取行情
|
||
for vt_symbol in vt_symbols:
|
||
tick = engine.get_tick(vt_symbol)
|
||
msg = f"最新行情, {tick}"
|
||
engine.write_log(msg)
|
||
|
||
# 等待3秒进入下一轮
|
||
sleep(3)
|
||
```
|
||
|
||
其中engine.strategy_active用于控制While循环,可视作是脚本策略的开关:
|
||
|
||
- 点击【启动】按钮,启动While循环,执行脚本策略;
|
||
- 点击【停止】按钮,退出While循环,停止脚本策略。
|
||
|
||
|
||
## 功能函数
|
||
|
||
Jupyter模式是基于脚本引擎(ScriptEngine)驱动的,下面通过jupyter notebook来说明ScriptEngine引擎的各功能函数。
|
||
|
||
首先打开Jupyter notebook,然后加载组件、初始化脚本引擎:
|
||
|
||
```python3
|
||
from vnpy_scripttrader import init_cli_trading
|
||
from vnpy_ctp import CtpGateway
|
||
engine = init_cli_trading([CtpGateway])
|
||
```
|
||
|
||
其中:
|
||
|
||
- 脚本引擎可以支持同时连接多个接口;
|
||
- init_cli_trading(gateways: Sequence[BaseGateway])可以将多个接口类,以列表的形式传递给init_cli_trading;
|
||
- init_cli_trading可视为vnpy封好的初始化启动函数,对主引擎、脚本引擎等各种对象进行了封装。
|
||
|
||
### 连接接口
|
||
|
||
**connect_gateway**
|
||
|
||
* 入参:setting: dict, gateway_name: str
|
||
|
||
* 出参:无
|
||
|
||
不同接口需要不同的配置参数,SimNow的配置如下:
|
||
```json
|
||
setting = {
|
||
"用户名": "xxxx",
|
||
"密码": "xxxx",
|
||
"经纪商代码": "9999",
|
||
"交易服务器":"180.168.146.187:10202",
|
||
"行情服务器":"180.168.146.187:10212",
|
||
"产品名称":"simnow_client_test",
|
||
"授权编码":"0000000000000000"
|
||
}
|
||
engine.connect_gateway(setting,"CTP")
|
||
```
|
||
|
||
其他接口配置可以参考site-packages目录下不同接口模块类(如vnpy_ctp.gateway.ctp_gateway)中的default_setting来填写。
|
||
|
||
### 订阅行情
|
||
|
||
**subscribe**
|
||
|
||
* 入参:vt_symbols: Sequence[str]
|
||
|
||
* 出参:无
|
||
|
||
subscribe()函数用于订阅行情信息,若需要订阅一篮子合约的行情,可以使用列表格式。
|
||
```python3
|
||
engine.subscribe(vt_symbols = ["rb2209.SHFE","rb2210.SHFE"])
|
||
```
|
||
|
||
### 查询数据
|
||
这里介绍一下连接上交易接口并成功订阅数据后的数据存储:
|
||
|
||
- 底层接口不停向主引擎推送新的数据;
|
||
- 主引擎里维护着一个ticks字典用于缓存不同标的的最新tick数据(仅能缓存最新数据);
|
||
- use_df的作用是转换成DataFrame格式,便于数据分析。
|
||
|
||
#### 单条查询
|
||
|
||
**get_tick**
|
||
|
||
* 入参:vt_symbol: str, use_df: bool = False
|
||
|
||
* 出参:TickData
|
||
|
||
查询单个标的最新tick,use_df为可选参数,用于把返回的类对象转化成DataFrame格式,便于数据分析。
|
||
|
||
```python3
|
||
tick = engine.get_tick(vt_symbol="rb2210.SHFE",use_df=False)
|
||
```
|
||
|
||
其中:
|
||
|
||
- vt_symbol:为本地合约代码,格式是合约品种+交易所,如rb2210.SHFE;
|
||
- use_df:为bool变量,默认False,返回TickData类对象,否则返回相应DataFrame,如下图所示:
|
||
|
||
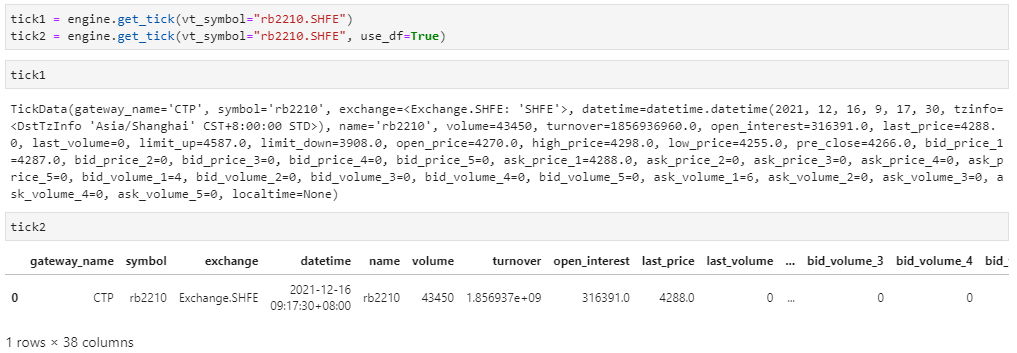
|
||
|
||
**get_order**
|
||
|
||
* 入参:vt_orderid: str, use_df: bool = False
|
||
|
||
* 出参:OrderData
|
||
|
||
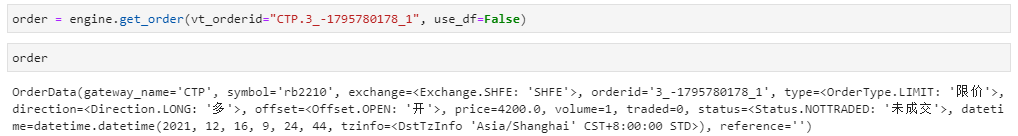
根据vt_orderid查询委托单的详细信息。
|
||
|
||
```python3
|
||
order = engine.get_order(vt_orderid="CTP.3_-1795780178_1",use_df=False)
|
||
```
|
||
|
||
其中,vt_orderid为本地委托号(在委托下单时,会自动返回该委托的vt_orderid)。
|
||
|
||
|
||
**get_contract**
|
||
|
||
* 入参:vt_symbol, use_df: bool = False
|
||
|
||
* 出参:ContractData
|
||
|
||
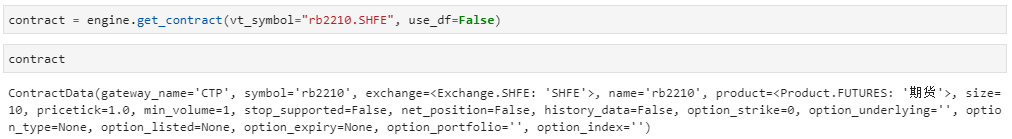
根据本地vt_symbol来查询对应合约对象的详细信息。
|
||
|
||
```python3
|
||
contract = engine.get_contract(vt_symbol="rb2210.SHFE",use_df=False)
|
||
```
|
||
|
||
|
||
**get_account**
|
||
|
||
* 入参:vt_accountid: str, use_df: bool = False
|
||
|
||
* 出参:AccountData
|
||
|
||
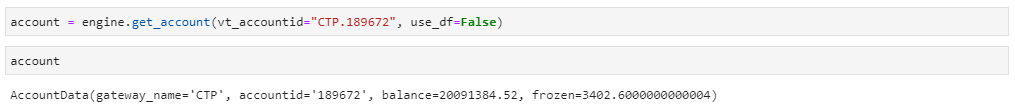
根据本地vt_accountid来查询对应资金信息。
|
||
|
||
```python3
|
||
account = engine.get_account(vt_accountid="CTP.189672",use_df=False)
|
||
```
|
||
|
||
|
||
**get_position**
|
||
|
||
* 入参:vt_positionid: str, use_df: bool = False
|
||
|
||
* 出参:PositionData
|
||
|
||
根据vt_positionid来查询持仓情况,返回对象包含接口名称、交易所、合约代码、数量、冻结数量等。
|
||
|
||
```python3
|
||
position = engine.get_position(vt_positionid='CTP.hc2305.SHFE.多')
|
||
```
|
||
注意,vt_positionid为vnpy内部对于一笔特定持仓的唯一持仓编号,格式为"gateway_name.vt_symbol.Direction.value",其中持仓方向可选“多”、“空”和“净”,如下图所示:
|
||

|
||
|
||
#### 多条查询
|
||
|
||
**get_ticks**
|
||
|
||
* 入参:vt_symbols: Sequence[str], use_df: bool = False
|
||
|
||
* 出参:Sequence[TickData]
|
||
|
||
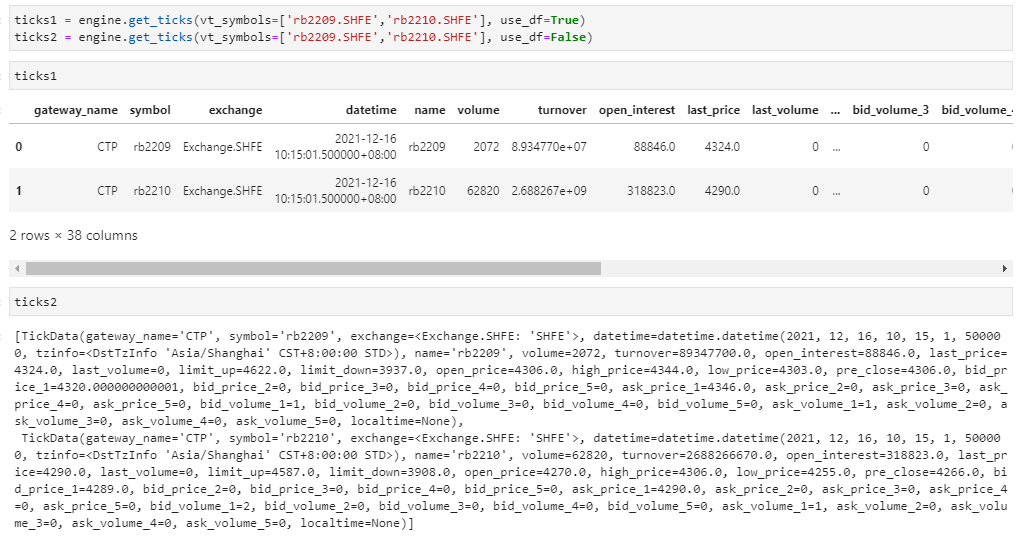
查询多个合约最新tick。
|
||
|
||
```python3
|
||
ticks = engine.get_ticks(vt_symbols=['rb2209.SHFE','rb2210.SHFE'],use_df=True)
|
||
```
|
||
|
||
vt_symbols是列表格式,里面包含多个vt_symbol,如图。
|
||
|
||
|
||
|
||
**get_orders**
|
||
|
||
* 入参:vt_orderids: Sequence[str], use_df: bool = False
|
||
|
||
* 出参:Sequence[OrderData]
|
||
|
||
根据查询多个vt_orderid查询其详细信息。vt_orderids为列表,里面包含多个vt_orderid。
|
||
|
||
```python3
|
||
orders = engine.get_orders([orderid_one,orderid_two],use_df=True)
|
||
```
|
||
|
||
**get_trades**
|
||
|
||
* 入参:vt_orderid: str, use_df: bool = False
|
||
|
||
* 出参:Sequence[TradeData]
|
||
|
||
根据给定的一个vt_orderid返回这次报单过程中的所有TradeData对象。vt_orderid是本地委托号,每一个委托OrderData,由于部分成交关系,可以对应多笔成交TradeData。
|
||
|
||
```python3
|
||
trades = engine.get_trades(vt_orderid=your_vt_orderid,use_df=True)
|
||
```
|
||
|
||
**get_bars**
|
||
|
||
* 入参:vt_symbol: str, start_date: str, interval: Interval, use_df: bool = False
|
||
|
||
* 出参:Sequence[BarData]
|
||
|
||
通过配置的数据服务查询历史数据。
|
||
|
||
```python3
|
||
bars = engine.get_bars(vt_symbol="rb2210.SHFE",start_date="20211201",
|
||
interval=Interval.MINUTE,use_df=False)
|
||
```
|
||
|
||
其中:
|
||
|
||
- vt_symbol:本地合约代码,格式为合约代码 + 交易所名称;
|
||
- start_date:起始日期,格式为"%Y%m%d";
|
||
- interval:K线周期,包括:分钟、小时、日、周;
|
||
- bars:包含了一系列BarData数据的列表对象,其BarData的定义如下:
|
||
```python3
|
||
@dataclass
|
||
class BarData(BaseData):
|
||
|
||
symbol: str
|
||
exchange: Exchange
|
||
datetime: datetime
|
||
|
||
interval: Interval = None
|
||
volume: float = 0
|
||
turnover: float = 0
|
||
open_interest: float = 0
|
||
open_price: float = 0
|
||
high_price: float = 0
|
||
low_price: float = 0
|
||
close_price: float = 0
|
||
|
||
def __post_init__(self):
|
||
self.vt_symbol = f"{self.symbol}.{self.exchange.value}"
|
||
```
|
||
|
||
#### 全量查询
|
||
|
||
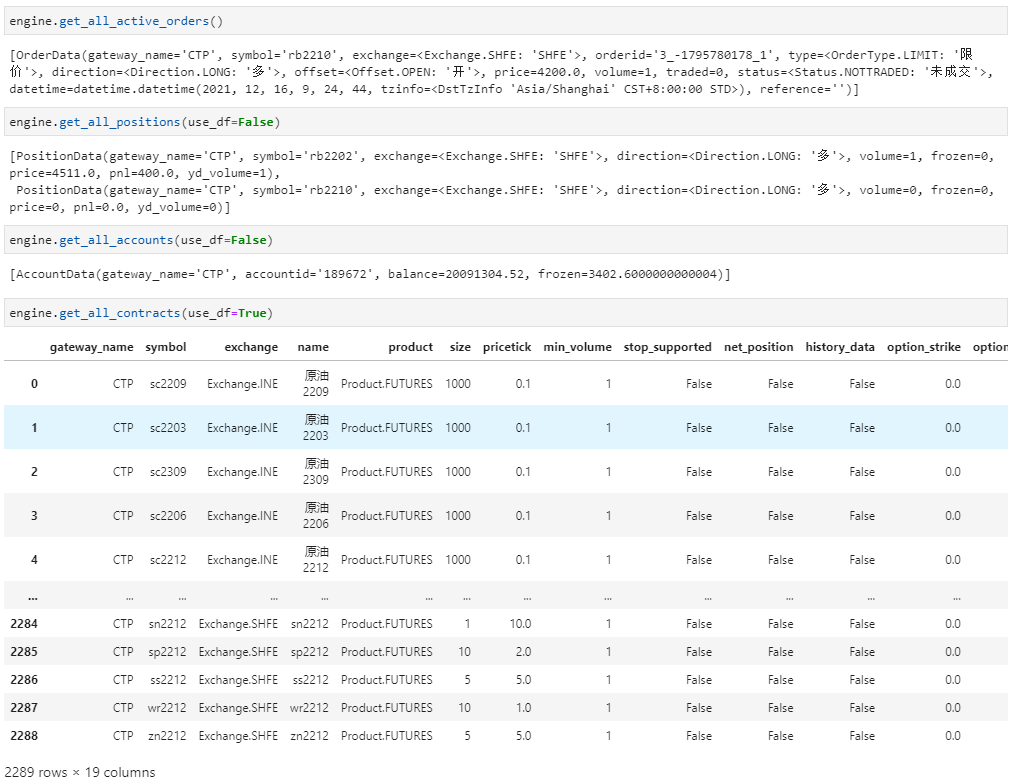
在全量查询中,唯一参数是use_df,默认为False。返回的是一个包含相应数据的List对象,例如ContractData、AccountData和PositionData。
|
||
|
||
**get_all_contracts**
|
||
|
||
* 入参:use_df: bool = False
|
||
|
||
* 出参:Sequence[ContractData]
|
||
|
||
默认返回一个list,包含了全市场的ContractData,如果use_df=True则返回相应的DataFrame。
|
||
|
||
**get_all_active_orders**
|
||
|
||
* 入参:use_df: bool = False
|
||
|
||
* 出参:Sequence[OrderData]
|
||
|
||
活动委托指的是等待委托完全成交,故其状态包含“已提交、未成交、部分成交”;函数将返回包含一系列OrderData的列表对象。
|
||
|
||
**get_all_accounts**
|
||
|
||
* 入参:use_df: bool = False
|
||
|
||
* 出参:Sequence[AccountData]
|
||
|
||
默认返回包含AccountData的列表对象。
|
||
|
||
**get_all_positions**
|
||
|
||
* 入参:use_df: bool = False
|
||
|
||
* 出参:Sequence[PositionData]
|
||
|
||
默认返回包含PositionData的列表对象,如下图所示:
|
||
|
||
|
||
### 交易委托
|
||
|
||
**buy**:买入开仓(Direction:LONG,Offset:OPEN)
|
||
|
||
**sell**:卖出平仓(Direction:SHORT,Offset:CLOSE)
|
||
|
||
**short**:卖出开仓(Direction:SHORT,Offset:OPEN)
|
||
|
||
**cover**:买入平仓(Direction:LONG,Offset:CLOSE)
|
||
|
||
* 入参:vt_symbol: str, price: float, volume: float, order_type: OrderType = OrderType.LIMIT
|
||
|
||
* 出参:str
|
||
|
||
以委托买入为例,engine.buy()函数入参包括:
|
||
|
||
- vt_symbol:本地合约代码(字符串格式);
|
||
- price:报单价格(浮点数类型);
|
||
- volume:报单数量(浮点数类型);
|
||
- order_type:OrderType枚举常量,默认为限价单(OrderType.LIMIT),同时支持停止单(OrderType.STOP)、FAK(OrderType.FAK)、FOK(OrderType.FOK)、市价单(OrderType.MARKET),不同交易所支持报单方式不完全一致。
|
||
```python3
|
||
engine.buy(vt_symbol="rb2210.SHFE", price=4200, volume=1, order_type=OrderType.LIMIT)
|
||
```
|
||
|
||
执行交易委托后会返回本地委托号vt_orderid。
|
||
|
||
**send_order**
|
||
|
||
* 入参:vt_symbol: str, price: float, volume: float, direction: Direction, offset: Offset, order_type: OrderType
|
||
|
||
* 出参:str
|
||
|
||
send_order函数是脚本交易策略引擎调用的发送委托的函数。一般在策略编写的时候不需要单独调用,通过buy/sell/short/cover函数发送委托即可。
|
||
|
||
**cancel_order**
|
||
|
||
* 入参:vt_orderid: str
|
||
|
||
* 出参:无
|
||
|
||
基于本地委托号撤销委托。
|
||
|
||
```python3
|
||
engine.cancel_order(vt_orderid='CTP.3_-1795780178_1')
|
||
```
|
||
|
||
### 信息输出
|
||
|
||
**write_log**
|
||
|
||
* 入参:msg: str
|
||
|
||
* 出参:无
|
||
|
||
在策略中调用write_log函数,可以进行指定内容的日志输出。
|
||
|
||
**send_email**
|
||
|
||
* 入参:msg: str
|
||
|
||
* 出参:无
|
||
|
||
配置好邮箱相关信息之后(配置方法详见基本使用篇的全局配置部分),调用send_email函数可以发送标题为“脚本策略引擎通知”的邮件到自己的邮箱。
|